
300.000 euros en un « coup de pouce »: Huggys a vite remporté sa campagne de Waterloo

Dernière mise à jour : il y a 9 heures
La chaîne de burgers liégeoise poursuit son redressement en ouvrant un treizième restaurant sur l’axe principal qui traverse Waterloo. Le projet, financé via un prêt participatif dit Coup de pouce sur la plateforme Ecco Nova, illustre la nouvelle stratégie du groupe: « sortie des sites structurellement déficitaires, optimalisation de l’outil de production et révision du pricing. »
Le projet de Huggys est un succès, a annoncé mercredi dernier Ecco Nova, la plateforme de crowdlending certifiée B-Corp et donc attentive au caractère durable des PME qu’elle soutient. « Avec plus de 150.000€, le seuil de réussite de cette campagne a été dépassé en moins d'une heure », détaillait la fiche web consacrée. Signe de la mobilisation de la communauté d’investisseurs, l’opération censée récolter 300.000 euros sur un mois de temps n’a même pas duré une journée.
Il faut dire que ce prêt Coup de pouce sur quatre ans, à 4,5 % de taux d’intérêt annuel, offre à certains participants un alléchant rendement brut: 8,2 % en tenant compte de l’avantage accordé par la Région wallonne. Un crédit d’impôt annuel (2,5 %) et une garantie régionale (30 % du montant dû en capital) étant réservés aux citoyens et résidents fiscaux de Wallonie.
Des conditions de placement qui ont attiré le chaland et permis au final à la holding Huggys d’alléger son apport, à hauteur de 50.000 euros, pour reprendre et aménager l’établissement sis au 196 Chaussée de Bruxelles. La chaîne créée par Thomas Mémurlin et Roberto Navarro en septembre 2012 à leur sortie de master à HEC Liège va pouvoir y inaugurer en octobre prochain son 13e restaurant.
Avec ce nouveau point de vente, Huggys tient à renforcer sa présence dans le Brabant wallon, où sont déjà exploitées deux autres enseignes à Nivelles et Braine-l’Alleud. Or, ce site présente plusieurs atouts d’après la direction : la reprise d’un restaurant existant divise par trois les investissements nécessaires à l’ouverture, surtout qu’il n’a y a pas de rachat de fonds de commerce, « ce qui est rare dans cette zone », notent les cofondateurs dans leur fiche de crowdlending.
Le succès après la faillite ?
Ce nouveau resto brabançon d’Huggys devrait compter environ 80 places à l’intérieur et 30 en terrasse au milieu d’une artère commerciale qui dispose d’une bonne accessibilité, via la route nationale 5 (N5), allant du petit ring de Bruxelles pour filer vers la France. Dans un bâtiment d’angle, l’enseigne devrait profiter aussi d’une bonne visibilité dans cette « zone de chalandise dense et aisée (43.332 emplois, 217.884 habitants, revenu moyen 27.286 €/hab. contre 20.357 € en Belgique) », si l’on en croit l’étude d'implantation menée par le cabinet de conseil Gira en mai dernier.
« Cette densité et ce revenu moyen très élevé sont des signaux très positifs », se félicite-t-on chez Huggys. Et si plusieurs autres enseignes à proximité proposent aussi des burgers, l’étude n’y aurait pas perçu de menace concurrentielle car elles opèrent dans des créneaux fast-food. Naturellement, il convient de rappeler qu’un bon emplacement, même bercé par un bon flux de passants, ne garantit ni la rentabilité ni le succès durable.
Ce local waterlootois repris par Huggys en constitue un parfait exemple : c’est là-même qu’a fermé l’un des sept restaurants de la chaîne Be Burger, le concept de hamburgers gourmets belges aux influences internationales fondé en 2015 par l’ancien chef étoilé Roland Debuyst et l’entrepreneur bruxellois Sébastien De Messemaker.
Ladite chaîne, déficitaire depuis le covid, reprise en 2022 par l’investisseur Frédéric Paul via 3T Finance, sa société de participations dans des PME, repositionnée en « Be Burger & More » en y ajoutant des plats de brasserie en 2023, s’est retrouvée entre les mains d’ un curateur au printemps 2025. Curateur qui n’a jamais trouvé repreneur. « La faillite de Be Burger était globale, pas locale sur ce point de vente », rassure la direction de Huggys dans sa communication de campagne. « Celui-ci était, selon le management, l’un de ses meilleurs points de vente ».
Le bon membre qui prête à la famille
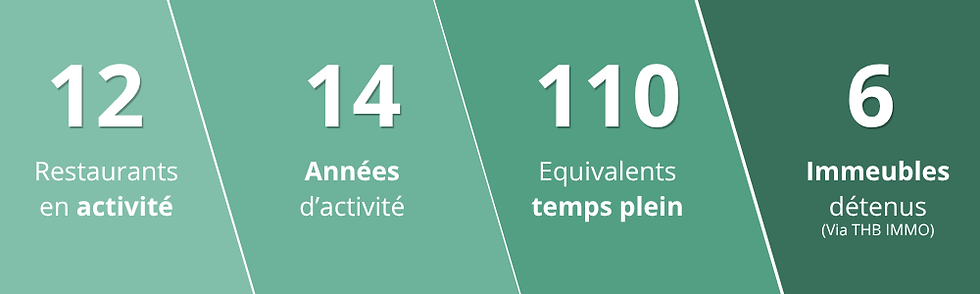
Aujourd'hui, quatorze ans après le premier restaurant liégeois, Huggys s’est étendue en Wallonie et à Bruxelles, orchestrant presque 300 collaborateurs. Autrement dit, le crowdlending s’appuie sur une société disposant déjà d’un historique d’activité et de rentabilité, comme le fait valoir le plaidoyer très transparent sur Ecco Nova.
À ce propos, ce n’est pas le groupe Huggys qui emprunte mais sa filiale THB 8 SRL, l’exploitante du restaurant de Sprimont en province de Liège, ouvert fin 2017 sous franchise puis repris en gestion directe par la holding début 2023. « Il s’agit de l’une des unités les plus établies du réseau, affichant une rentabilité récurrente », épingle la direction, déclarant un bénéfice net après impôts de 32.095 euros au premier semestre 2026, contre 55.145 euros en 2025 sur un chiffre d’affaires d’1,34 millions.
Les derniers comptes annuels THB 8 mettent en évidence une entreprise structurellement bénéficiaire, mais confrontée à une vulnérabilité généralisée au groupe : les liquidités. Pour THB 8, les royalties versées représentent une charge cohérente avec le rôle du holding mais réduisent aussi sa capacité de trésorerie. Surtout qu’elle a accordé des prêts à long terme à la maison mère, ce qui n’en fait pas une réserve de liquidités immédiatement disponible.
L’expansion de Huggys, avec le soutien de la communauté d’investisseurs, repose dès lors sur une logique opérationnelle désormais plus précautionneuse : « le groupe a engagé, sur les dix-huit derniers mois, un plan qui combine la sortie des sites structurellement déficitaires, l'optimalisation de son outil de production et une révision de son pricing », porte comme stratégie le cofondateur et CEO.

Un remboursement dépendant d’un plan de redressement
Cette stratégie pertinente face aux contraintes du secteur minimise le besoin d’investissement par restaurant et peut améliorer le rendement des capitaux engagés par l’enseigne de burgers qui s’est donné pour mission de « répandre le bonheur ». Mais bien sûr, la capacité de remboursement du financement de Waterloo dépendra à la fois de la performance propre du nouveau site et de la solidité financière de l’écosystème Huggys.
Selon le plan financier, Huggys Waterloo devrait générer environ 1,16 million d’euros de chiffre d’affaires lors de sa première année. Le modèle prévoit environ 95 couverts par jour en première année, avec neuf équivalents temps plein. « Cette hypothèse apparaît relativement prudente au regard de l’étude de potentiel Gira, qui estime, dès la première année, la fréquentation journalière potentielle entre 117 et 130 couverts », nuance-t-on chez Huggys.
Cela s'appuie néanmoins sur deux conditions d'exécution rigoureuses: aucun retard de démarrage et une marge de sécurité en première année étroite. La filiale THB8 dispose certes de la capacité financière nécessaire pour combler un éventuel retard de montée en puissance de Waterloo. « Dans un scénario stressé, sa capacité de remboursement peut bénéficier en partie du cash-flow du restaurant de Sprimont », est-il prévu. Sous réserve que sa trésorerie ne soit pas siphonnée par d'autres besoins urgents du groupe.
Pour les prêteurs comme pour les observateurs du foodservice, le principal indicateur à suivre sera la capacité à générer durablement du cash… après avoir couvert toutes les dépenses. « La liquidité du groupe est historiquement tendue, par son modèle d'encaissement au comptant, le peu d'actifs circulants », concède la chaîne Huggys, avant d’assumer sa réorganisation. Un chantier initié il y a dix-huit mois, piloté par le CFO et cofondateur, qui « améliore nettement la trajectoire (2025 redressée, S1 2026 positif et supérieur au budget) et les plans de paiement en cours sont respectés ».


